
O impacto da procrastinação nas decisões financeiras em tempos de juros altos
 Por
Redação

Muitos brasileiros acreditam que o momento certo para tomar decisões financeiras está sempre à frente: seja esperando a queda dos juros, a melhora do mercado ou até eventos como o carnaval e a Copa do Mundo.
Entretanto, na economia, essa espera pode ter um custo significativo. O cenário atual da política monetária no Brasil é um exemplo claro disso. As últimas projeções do Banco Central e dos principais bancos indicam que a taxa Selic deve se manter alta nos próximos anos.
O mercado já não espera uma queda rápida ou drástica dos juros, o que significa que o custo das linhas de crédito tradicionais não deve mudar no curto ou médio prazo.
A seguir, apresentamos uma síntese das projeções mais recentes para a taxa básica de juros:

Uma ideia equivocada comum é pensar que, com a queda da Selic, o crédito automaticamente se tornará mais acessível. Na verdade, o custo do crédito é influenciado por diversos fatores, como inadimplência, risco fiscal, spread bancário, inflação e a percepção de risco da economia.
Portanto, mesmo que a Selic diminua gradualmente, o crédito pode continuar caro por um bom tempo. Isso revela o verdadeiro custo da procrastinação financeira.
Muitas famílias e empresas estão adiando decisões importantes, esperando um cenário ideal que pode não se concretizar em breve. Enquanto isso, o custo do crédito permanece elevado e o poder de compra vai diminuindo. Nesse cenário, o tempo se torna um custo financeiro invisível.
As pessoas acabam entrando em uma paralisia estratégica. Não compram por causa dos juros altos, mas também não buscam alternativas enquanto aguardam uma melhora no mercado.
Essa é a armadilha do momento econômico atual, pois não existe um cenário perfeito. Aqueles que dependem apenas do mercado ficam vulneráveis às decisões do Banco Central e às oscilações do crédito.
É nesse contexto que o planejamento patrimonial se torna essencial. Em tempos de juros altos, o consórcio se destaca não apenas como um produto financeiro, mas como uma estratégia de independência em relação ao crédito convencional.
A seguir, uma simulação de consórcio imobiliário da TOPCON, mostrando as parcelas antes e depois da contemplação e o custo estimado do capital em diferentes cenários.
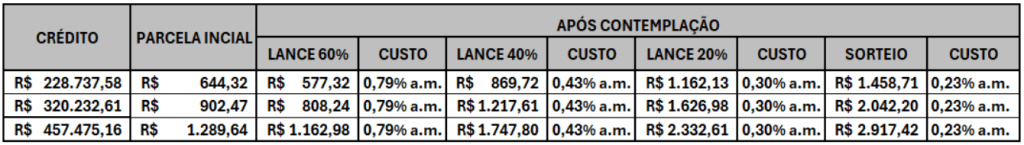
Ao contrário do financiamento bancário, o consórcio funciona com um sistema de autofinanciamento coletivo, sem a incidência de juros bancários. Isso permite ao consumidor adquirir patrimônio a longo prazo sem se expor às flutuações da Selic e do mercado de crédito, com o custo do capital fixado em contrato.
Mais do que esperar pelo “momento ideal”, o consórcio possibilita a criação de um plano de negócios baseado em previsibilidade, organização financeira e construção gradual de patrimônio.
Enquanto muitos aguardam uma queda significativa dos juros para agir, outros aproveitam o tempo a seu favor. Essa pode ser a principal mudança de comportamento que o atual ciclo econômico impõe ao brasileiro: a transição da dependência do crédito emergencial para uma cultura de planejamento patrimonial.
Em um ambiente de juros baixos, o mercado valoriza a rapidez. Já em um cenário de juros altos, a estratégia é o que conta. Isso explica por que operações garantidas por consórcios, em um modelo de alavancagem patrimonial, estão se tornando mais populares em ciclos monetários restritivos.
A maior ilusão financeira dos próximos anos pode ser acreditar que o problema reside apenas na taxa de juros, pois, muitas vezes, o maior custo não está no financiamento, mas no tempo perdido esperando por um cenário perfeito que nunca chega.
O mercado financeiro está cada vez mais claro: o dinheiro continuará caro por um bom tempo. Portanto, adiar decisões estratégicas pode custar mais do que agir agora.
A pergunta crucial deixa de ser: “Quando os juros vão cair?”
E passa a ser: “Quanto custa esperar?”
Sobre a TOPCON Crédito e Investimentos
A TOPCON Crédito e Investimentos foi fundada em setembro de 2021, fruto de uma parceria estratégica com a Breitkopf Administradora de Consórcios, que atua no mercado desde 1964 e tem sede em Blumenau (SC).
Ao entrar no quinto ano de atividades, a TOPCON se destaca pelo atendimento personalizado, consultoria individual e acompanhamento completo do cliente, desde a elaboração do projeto até a liberação do crédito. A ética é um valor inegociável na TOPCON, que se compromete a atuar com transparência, orientar os clientes de forma clara e cumprir suas promessas. O objetivo é construir relações duradouras e confiáveis.
Referências
- Banco Central do Brasil
- Itaú Unibanco
- Santander Brasil
- Bradesco
- InfoMoney
- Forbes Brasil
As notícias publicadas por esse autor são de fontes próprias e externas, e não representam o posicionamento do veículo.
Administrador